La gestione dei rischi climatici nelle banche del territorio
Giuliana Birindelli, Presidente Adeimf e Università di Pisa | Aline Miazza, Vera Palea, Università di Torino

Giuliana Birindelli, Presidente Adeimf e Università di Pisa | Aline Miazza, Vera Palea, Università di Torino
Questo studio analizza le modalità di integrazione del rischio climatico nelle banche del territorio italiane, sulla base dei risultati di una survey condotta nel 2025. Dall’analisi emerge che l’integrazione dei fattori Esg risulta relativamente avanzata sotto il profilo degli assetti di governance e dello sviluppo dell’offerta sostenibile, mentre l’adozione di strumenti di gestione del rischio con carattere vincolante rimane parziale e le politiche di esclusione dalle fonti fossili risultano marginali. Nel complesso, si delinea un modello di integrazione dei rischi climatici di natura selettiva e incrementale, riconducibile prevalentemente a un approccio di accompagnamento alla transizione, anziché di esclusione delle controparti maggiormente esposte ai rischi climatici.
Negli ultimi anni, la crescente evidenza empirica sugli effetti economici degli eventi climatici estremi, nonché sulle implicazioni finanziarie delle politiche di decarbonizzazione, ha portato a riconoscere il cambiamento climatico come una fonte rilevante di rischio per la stabilità finanziaria e per i modelli di business degli intermediari creditizi. In questo contesto, il legislatore europeo (direttiva Ue 2024/1619, Crdvi) e le Autorità di vigilanza (Eba/Gl/2025/01) hanno progressivamente rafforzato il quadro regolamentare volto a promuovere l’integrazione dei rischi ambientali, sociali e di governance (Esg) nei processi decisionali delle banche. Il presente studio si inserisce in questo ambito di ricerca adottando una prospettiva analitica distinta e complementare rispetto alle indagini di vigilanza. Mentre queste ultime si concentrano prevalentemente sul grado di conformità alle aspettative regolamentari e sulla presenza di presidi organizzativi, questo lavoro analizza la coerenza sostanziale tra diverse dimensioni dell’integrazione del rischio climatico nelle banche del territorio. Più nel dettaglio, l’analisi considera congiuntamente la governance della sostenibilità, la percezione dei rischi climatici fisici e di transizione, gli strumenti di gestione del rischio (tra cui il Raf, le politiche di pricing e le policy di esclusione) e le scelte effettive di allocazione del credito e di offerta commerciale. Attraverso un’analisi empirica basata sui dati di una survey raccolti presso un campione di banche del territorio italiane1 evidenziamo come l’integrazione del rischio climatico assuma prevalentemente una configurazione selettiva e incrementale. L’integrazione appare relativamente avanzata sul piano della formalizzazione dei presidi di governance e nello sviluppo di prodotti e finanziamenti green2, mentre risulta più limitata nell’adozione di strumenti gestionali potenzialmente più vincolanti e trasformativi, quali politiche di esclusione settoriale, target stringenti nel Raf o benchmark climatici avanzati. Scaturisce un modello di transizione prevalentemente additivo, nel quale le banche del campione, caratterizzate da vincoli operativi, limitata disponibilità di dati e metodologie ancora in evoluzione, tendono a incrementare l’offerta di finanziamenti green piuttosto che a impegnarsi in politiche di disinvestimento da controparti collegate ai combustibili fossili. Il contributo del lavoro è duplice. Da un lato, esso fornisce evidenza empirica sulle modalità concrete attraverso cui il rischio climatico viene integrato nei processi decisionali delle banche del territorio, superando una lettura puramente dichiarativa o formale. Dall’altro lato, lo studio contribuisce al dibattito di policy sulla supervisione proporzionata dei rischi climatici nel sistema bancario, evidenziando come le specificità operative delle banche di minori dimensioni possano influenzare il ritmo e le modalità della transizione verso modelli di business più sostenibili.
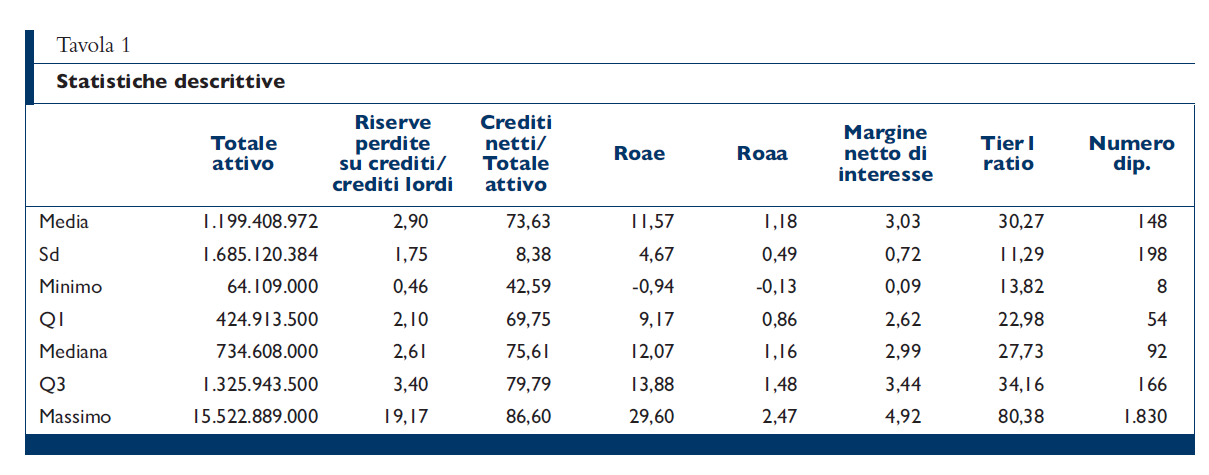
L’analisi si basa su un campione di 150 banche italiane, pari al 62% delle istituzioni contattate (242). Si tratta prevalentemente di banche appartenenti al sistema del credito cooperativo (94%), mentre le banche costituite in forma di società per azioni rappresentano una quota residuale (6%). La maggior parte degli intermediari è affiliata ai principali gruppi cooperativi nazionali – Cassa Centrale Banca (43,3%) e Iccrea (36,0%) – mentre quote più contenute appartengono al sistema delle Casse Raiffeisen (11,3%) oppure operano in forma indipendente (9,3%). Dal punto di vista territoriale, il campione presenta una distribuzione geografica ampia, con una maggiore concentrazione nel Nord-Est (36,7%), seguito da Sud e Isole (27,3%), Centro (18,7%) e Nord-Ovest (17,3%). A livello regionale emerge in particolare la rilevanza del Trentino- Alto Adige (22% del campione), coerentemente con la forte diffusione storica delle banche cooperative nel territorio. La tavola 1 riporta le statistiche descrittive delle principali variabili economico-finanziarie delle banche incluse nel campione, calcolate per il 2024, ultimo anno disponibile. Gli intermediari presentano una dimensione mediamente contenuta: il totale attivo medio è pari a circa 1,20 miliardi di euro, mentre la mediana, pari a 734 milioni, conferma la prevalenza di banche di piccola e media dimensione. La struttura dell’attivo evidenzia un forte orientamento verso l’attività creditizia tradizionale: il rapporto tra crediti netti e totale attivo è pari in media al 73,6%. Gli indicatori di redditività risultano soddisfacenti, con un Roae medio di 11,6% e un Roaa di 1,2%, mentre il margine di interesse si attesta al 3,0%, riflettendo un modello di intermediazione del credito redditizio. Il livello medio di patrimonializzazione è elevato, con un Tier 1 ratio pari a 30,3%. Nel complesso, la composizione del campione riflette le caratteristiche strutturali del sistema del credito cooperativo italiano: intermediari di dimensione contenuta, fortemente radicati nei territori e orientati prevalentemente all’attività di intermediazione creditizia tradizionale. La raccolta dei dati è stata effettuata nel corso del 2025 tramite un questionario strutturato volto a rilevare informazioni nei seguenti ambiti: percezione dei fattori di rischio climatico, materializzazione delle perdite e integrazione nel Raf; integrazione dei rischi naturali nei processi di risk management; finanziamenti, progetti e prodotti green; raccolta dati, screening ambientale e gestione delle emissioni; governance della sostenibilità. L’analisi si concentra su tre dimensioni principali di integrazione: integrazione gestionale, relativa agli strumenti di gestione del rischio; integrazione operativa, con focus sulle scelte di portafoglio e sull’offerta commerciale; integrazione nella governance, inerente alla presenza di presidi organizzativi e della componente Esg nei meccanismi decisionali. In questa prospettiva, lo studio è guidato dalle seguenti principali domande di ricerca: esiste coerenza tra la percezione dei rischi climatici (fisici e di transizione), le perdite sopportate e l’adozione di strumenti strategico/gestionali operativi? L’approccio delle banche del territorio al rischio climatico configura una trasformazione «sottrattiva» dei portafogli oppure un processo prevalentemente di engagement delle controparti? L’adozione di presidi organizzativi e di governance si traduce in cambiamenti sostanziali nell’offerta di prodotti sostenibili? L’approccio metodologico è di natura quantitativo- descrittiva con un’integrazione interpretativa tramite analisi incrociate tra dati, finalizzata a identificare pattern sistematici e possibili disallineamenti tra percezione del rischio, comportamenti finanziari e strumenti di governance.
Percezione dei fattori di rischio climatico, materializzazione delle perdite e integrazione nel Raf Percezione e perdite realizzate: confronto tra rischio di transizione e rischio fisico. La prima sezione del questionario analizza in quale misura i fattori di rischio climatico siano percepiti come un fattore di rischio effettivo per l’attività bancaria, indipendentemente dalla loro materializzazione in perdite economiche. Questa impostazione consente di cogliere il grado di consapevolezza del rischio climatico, fornendo un’indicazione preliminare sulla maturità dei sistemi di risk management rispetto a una fonte di rischio emergente e strutturale (Bolton et al., 2020). L’attenzione è posta sulla valutazione prospettica del rischio, in linea con l’approccio forward-looking promosso dalle Autorità di vigilanza (Bce, 2020; Banca d’Italia, 2022). I risultati dell’indagine mostrano che le banche percepiscono il rischio di transizione come la componente più rilevante del rischio climatico, seguito dal rischio fisico acuto e, infine, dal rischio fisico cronico (figura 1). Tale sequenza sembra riflettere le differenti modalità di trasmissione dei rischi all’attività bancaria. Il rischio di transizione potrebbe essere considerato prioritario per il suo potenziale impatto sistemico: cambiamenti improvvisi nella regolamentazione ambientale, nella tassazione del carbonio, nell’innovazione tecnologica o nelle preferenze dei consumatori possono generare shock simul tanei su più settori economici e lungo ampie catene del valore, incidendo su porzioni estese e difficilmente diversificabili dei portafogli creditizi. Inoltre, l’elevata incertezza sui tempi, l’intensità e il coordinamento delle politiche di transizione potrebbe accrescerne la rilevanza prudenziale anche in assenza di perdite già materializzate (Ngfs, 2019; Bcbs, 2022). La difficoltà di quantificazione, dovuta all’assenza di dati, metriche e modelli adeguati, insieme alla natura non assicurabile del rischio e alla persistente copertura mediatica dei temi della transizione, potrebbe ulteriormente rafforzarne la percezione di pericolosità (Banca d’Italia, 2025b). Il rischio fisico acuto occupa una posizione intermedia. Gli eventi climatici estremi sono altamente visibili e associati a perdite immediate; tuttavia, il loro impatto tende a essere geograficamente concentrato e in parte è mitigabile tramite coperture assicurative e garanzie reali. Il rischio fisico cronico risulta invece meno percepito, probabilmente per la sua natura graduale e cumulativa: fenomeni quali l’innalzamento del livello del mare o l’aumento delle temperature producono effetti lenti e difficilmente attribuibili a singoli eventi. È interessante osservare come il rischio di transizione sia percepito come il più rilevante nonostante nessuna banca abbia segnalato perdite direttamente riconducibili a tale tipologia di rischio. Questo suggerisce che la valutazione degli intermediari incorpori una prospettiva forward-looking, coerente con l’approccio prudenziale adottato dalla vigilanza. Il 21,3% del campione, invece, dichiara di aver subito perdite associate al rischio fisico, concentrate soprattutto nel Nord-Est italiano.
L’integrazione del rischio climatico nel Risk Appetite Framework. L’indagine prosegue analizzando se e in che modo le banche abbiano incorporato i fattori di rischio climatico nel proprio Risk Appetite Framework (Raf), distinguendo tra finalità di monitoraggio e definizione di target, e mettendo tali scelte in relazione con l’eventuale esperienza di perdite collegate al rischio fisico. I risultati mostrano che la maggior parte delle banche ha integrato il rischio climatico nel Raf anche per definire target (54,7%), mentre una quota più contenuta (34,7%) lo utilizza con finalità di solo monitoraggio. I ritardi rilevati risultano coerenti con le principali evidenze e buone prassi emerse dal monitoraggio della Banca d’Italia sui piani di azione 2023-2025 delle Lsi (Banca d’Italia, 2025a). Nel sottogruppo di banche che hanno subito perdite riconducibili a eventi fisici, tutte hanno incorporato il rischio climatico nel Raf; tuttavia, non tutte lo hanno fatto per la determinazione di target, limitandosi in alcuni casi a un’integrazione orientata al monitoraggio (21,9%). L’evidenza suggerisce che l’esperienza diretta di perdita costituisca un forte fattore di riconoscimento formale del rischio, ma non rappresenti una condizione sufficiente per una piena integrazione nei meccanismi di governo aziendale. L’esperienza di perdita sembra infatti agire come trigger di formalizzazione: rende il rischio tangibile, ne legittima l’inclusione nei processi interni e favorisce l’allineamento alle aspettative di vigilanza. La traduzione di tale riconoscimento in target quantitativi o limiti operativi richiede un ulteriore salto organizzativo, metodologico e strategico. L’eterogeneità osservata può essere spiegata da diversi fattori. In primo luogo, non tutte le perdite vengono interpretate come manifestazione di un rischio strutturale e persistente. In alcuni casi gli eventi fisici sono percepiti come episodici, circoscritti e gestibili tramite strumenti tradizionali, quali coperture assicurative o revisione delle condizioni creditizie. In questa prospettiva, un presidio di monitoraggio nel Raf può essere ritenuto sufficiente, mentre la definizione di target vincolanti potrebbe apparire sproporzionata rispetto alla natura del fenomeno osservato. In secondo luogo, la fissazione di target presuppone la disponibilità di metriche robuste e prospettiche, coerenti con l’orizzonte temporale del Raf. Il rischio fisico, caratterizzato da bassa frequenza attesa ma potenziale elevata severità, presenta ancora rilevanti criticità di modellizzazione e quantificazione. In assenza di indicatori sufficientemente stabili e comparabili, alcune banche preferiscono quindi un’integrazione graduale, rinviando la definizione di obiettivi quantitativi a una fase di maggiore maturità metodologica. Ulteriori differenze possono riflettere il trade-off tra vincolo strategico e flessibilità operativa, nonché il diverso grado di maturità della governance e dei sistemi di risk management. Nelle realtà meno strutturate, l’integrazione assume, infatti, una funzione prevalentemente conoscitiva. Nel complesso, i risultati evidenziano che l’esperienza di perdite da rischio fisico costituisce una condizione importante per il riconoscimento del rischio, ma non sufficiente per la sua piena internalizzazione nei meccanismi di indirizzo strategico. Parallelamente, il fatto che molte banche (86,4%) abbiano incorporato il rischio climatico nel Raf anche in assenza di perdite pregresse testimonia un approccio proattivo e forward-looking, guidato dalle aspettative regolamentari e da una valutazione prospettica dei rischi.
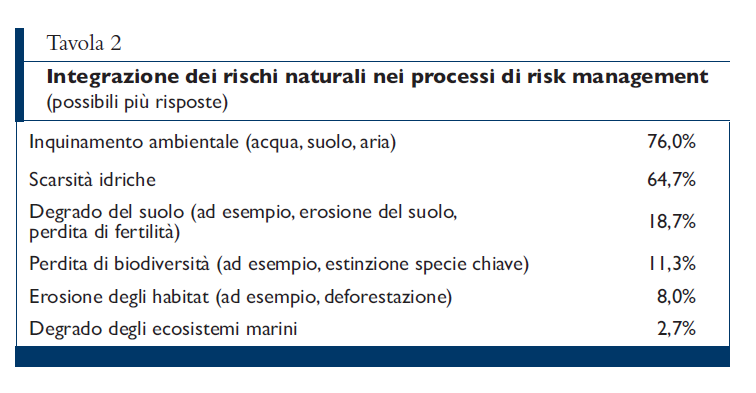
Integrazione dei rischi naturali nei processi di risk management. La tavola 2 consente di valutare in che misura le banche abbiano esteso i propri processi di risk management oltre la dimensione strettamente climatica, includendo rischi connessi al capitale naturale, agli ecosistemi e alla biodiversità. Il tema è rilevante perché la letteratura più recente e le aspettative di vigilanza richiamano la necessità di adottare una prospettiva integrata clima-natura, capace di cogliere non solo i rischi fisici e di transizione legati al clima, ma anche le dipendenze e gli impatti degli intermediari rispetto ai servizi ecosistemici (Bce, 2025; Finance for Biodiversity foundation and Unep, 2024). I risultati mostrano un’integrazione ancora selettiva e disomogenea. Le banche tendono a considerare soprattutto i rischi naturali più immediati, osservabili e direttamente riconducibili a impatti economico-finanziari, come l’inquinamento ambientale e la scarsità idrica. L’elevata incidenza di tali fattori riflette il loro legame più evidente con il rischio di credito, operativo e legale: essi possono infatti tradursi in sanzioni, interruzioni dell’attività produttiva, aumento dei costi e deterioramento della capacità di rimborso delle controparti. Risultano invece molto meno incorporati i rischi più propriamente ecosistemici, quali degrado del suolo, perdita di biodiversità, erosione degli habitat e deterioramento degli ecosistemi marini. Si tratta di rischi caratterizzati da effetti cumulativi, orizzonti temporali lunghi e catene causali complesse, che rendono più difficile attribuire impatti economici tangibili a singole esposizioni bancarie. Proprio per questa minore misurabilità, essi tendono a rimanere ai margini dei modelli di valutazione, nonostante il loro potenziale rilievo sistemico e la capacità di amplificare, nel tempo, anche i rischi climatici. Nel complesso, l’evidenza suggerisce che la gestione dei rischi naturali sia ancora frammentaria e prevalentemente guidata da criteri di materialità finanziaria immediata. L’approccio adottato dagli intermediari appare quindi ancora parziale e lontano dalla piena integrazione delle interdipendenze tra attività bancaria, capitale naturale e stabilità finanziaria.
Finanziamenti, progetti e prodotti green Policy interna. L’86% delle banche del campione non dispone di una policy interna di esclusione delle controparti industriali collegate ai combustibili fossili, nonostante l’elevata percezione del rischio di transizione. Tale evidenza segnala una prudenza nell’adozione di strumenti vincolanti di gestione del rischio climatico e una tensione tra consapevolezza del rischio e la sua traduzione in strategie operative. Una prima chiave interpretativa riguarda la natura sistemica dei settori legati ai combustibili fossili, ancora profondamente intrecciati con la struttura produttiva dell’economia reale (Bolton e Kacperczyk, 2021). In questo contesto, una policy di esclusione potrebbe comportare perdita di relazioni consolidate, riduzione delle opportunità di business e aumento del rischio di concentrazione del portafoglio. Il risultato si inserisce inoltre nel dibattito tra strategie di disinvestimento e strategie di engagement: il disinvestimento è considerato ad alto impatto simbolico ma con effetti ambigui sull’economia reale, mentre l’engagement consente di accompagnare le controparti carbon-intensive nei percorsi di riconversione tecnologica e organizzativa (Bce, 2024). Alla luce di questi elementi, l’assenza diffusa di policy di esclusione potrebbe essere riconducile a una strategia prevalentemente additiva (finanziare la transizione) piuttosto che sottrattiva (disinvestire dal brown). I risultati relativi alla diffusione di finanziamenti e prodotti green suggeriscono infatti che molte banche stanno ampliando l’offerta di attività sostenibili senza ridurre in modo esplicito le esposizioni brown. Questa additive strategy rappresenta quindi una soluzione intermedia tra inattività e disinvestimento totale, coerente con il ruolo delle banche nel finanziamento della transizione dell’economia reale. Resta tuttavia un profilo critico: se l’engagement può favorire percorsi di transizione ordinata, l’assenza di vincoli espliciti rischia di tradursi in un gradualismo indefinito, rinviando scelte strutturali necessarie in scenari di policy più stringenti. La ridotta adozione di misure di esclusione, unita a un’integrazione del rischio climatico nel Raf in ampia misura ancora orientata al monitoraggio suggerisce che la gestione del rischio di transizione sia ancora in una fase di consolidamento strategico più che di piena internalizzazione operativa.
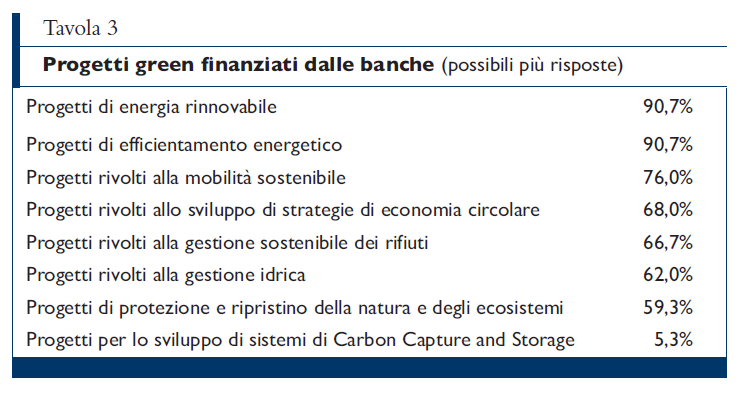
Progetti green. Il 94,7% delle banche finanzia almeno un progetto green. Il dato suggerisce che queste iniziative costituiscono un canale privilegiato, in termini sia strategici sia reputazionali, per rispondere alle crescenti aspettative regolamentari, del mercato e degli stakeholders in materia di sostenibilità. A differenza delle politiche di esclusione delle controparti legate ai combustibili fossili, adottate solo dal 14% delle banche, il finanziamento di progetti green non richiede necessariamente una riallocazione significativa del portafoglio creditizio, né la rinuncia a relazioni consolidate con settori ad alta intensità carbonica. La lettura congiunta di questi dati pare confermare la diffusione della strategia di aggiunta piuttosto che di sottrazione. Tuttavia, l’indicatore «almeno un progetto finanziato» non fornisce informazioni sulla numerosità, sugli importi e sulla rilevanza di tali progetti all’interno del portafoglio complessivo. In generale, questi dati suggeriscono che l’integrazione del rischio climatico nelle banche del territorio avviene principalmente attraverso strumenti volontari, incrementali e non vincolanti, in linea con quanto osservato per l’uso del Raf e per l’assenza di policy di esclusione. Di conseguenza, il finanziamento green, pur rappresentando un passo rilevante, non può essere interpretato di per sé come prova di una piena integrazione del rischio di transizione nei processi decisionali delle banche. La distribuzione dei finanziamenti green (tavola 3) evidenzia una chiara gerarchia nelle tipologie di progetti sostenuti dalle banche, che riflette congiuntamente considerazioni di rischio-rendimento, grado di maturità tecnologica e livello di consolidamento del quadro regolamentare nei diversi ambiti di intervento. La quota molto elevata di progetti legati all’energia rinnovabile e all’efficientamento energetico, entrambi al 90,7%, indica una netta preferenza per iniziative caratterizzate da tecnologie mature, flussi di cassa relativamente prevedibili e criteri regolamentari ormai consolidati. Si tratta di pro getti più facilmente compatibili con i modelli tradizionali di valutazione del credito e con una gestione prudente del rischio di transizione. Al di sotto di questo nucleo energetico si collocano ambiti ancora rilevanti, ma più eterogenei: mobilità sostenibile, economia circolare, gestione dei rifiuti e gestione idrica. La loro diffusione suggerisce che le banche stanno progressivamente ampliando il perimetro del finanziamento green, pur mantenendo un approccio selettivo. In questi casi, infatti, la valutazione del rischio richiede maggiore giudizio: la redditività dipende spesso da condizioni territoriali, incentivi pubblici, strutture progettuali differenti e costi di due diligence più elevati. Particolarmente significativo è il dato sui progetti di protezione e ripristino della natura e degli ecosistemi, finanziati dal 59,3% delle banche. La quota segnala una crescente attenzione verso i rischi legati alla biodiversità e al capitale naturale, ma la distanza rispetto alle tecnologie energetiche mostra che tali iniziative sono ancora percepite come più difficili da valutare, soprattutto per la minore misurabilità dei ritorni economici e dei benefici di lungo periodo. All’estremo opposto si collocano i progetti di Carbon Capture and Storage, finanziati solo dal 5,3% delle banche. La marginalità di questa categoria riflette la fase ancora pionieristica della tecnologia, l’incertezza sui ritorni e la difficoltà di ricondurla ai modelli ordinari di valutazione del rischio. Nonostante il potenziale contributo alla decarbonizzazione dei settori hard-to-abate, il Ccs rimane un ambito poco presidiato dagli intermediari, che tendono a privilegiare soluzioni più mature, prevedibili e definite sotto il profilo regolamentare Nel complesso, la distribuzione dei finanziamenti suggerisce una strategia di transizione prudente e incrementale. Le banche concentrano le risorse su progetti con profili di rischio- rendimento consolidati e con un quadro regolamentare chiaro, mentre restano più caute verso iniziative tecnologicamente o economicamente più incerte. Questa evidenza è coerente con la limitata diffusione di policy di esclusione delle controparti legate ai combustibili fossili e con un’integrazione del rischio climatico nel Raf orientata più al monitoraggio che alla definizione di target stringenti. Il finanziamento green emerge così come la principale leva di gestione del rischio di transizione, ma secondo una logica di aggiustamento progressivo più che di trasformazione radicale del portafoglio creditizio. In altri termini, le banche sembrano accompagnare la transizione privilegiando progetti già finanziariamente leggibili, senza introdurre discontinuità operative o riallocazioni drastiche delle esposizioni esistenti. Tassonomia Ue. La distribuzione dei prestiti green suggerisce un allineamento selettivo alle attività ecosostenibili previste dalla Tassonomia Ue. Le banche sembrano privilegiare i progetti caratterizzati da minore complessità tecnica, maggiore certezza regolamentare e più agevole dimostrabilità dell’allineamento tassonomico. I finanziamenti destinati all’energia rinnovabile e all’efficientamento energetico sono offerti dalla quasi totalità degli intermediari. Si tratta di ambiti per i quali la Tassonomia prevede criteri di vaglio tecnico dettagliati e ormai relativamente consolidati. La forte concentrazione su queste attività sembra quindi riflettere una preferenza per progetti tassonomicamente sicuri, nei quali il rischio di errata classificazione, contestazione reputazionale o incertezza interpretativa risulta più contenuto. Le categorie relative a mobilità sostenibile, economia circolare, gestione dei rifiuti e gestione idrica presentano una diffusione significativa, ma inferiore. Pur rientrando nel perimetro della Tassonomia, queste attività richiedono valutazioni più articolate sia del contributo sostanziale agli obiettivi ambientali sia del rispetto del principio Do Not Significant Harm. La loro minore incidenza non sembra dunque indicare necessariamente una limitata rilevanza strategica, quanto piuttosto una maggiore complessità applicativa e un più elevato onere operativo per le banche. Ancora più evidente è la cautela verso ambiti caratterizzati da maggiore incertezza tecnologica e regolamentare, come il Carbon Capture and Storage. Sebbene possa rientrare tra le attività di mitigazione, esso è associato a criteri stringenti, elevata intensità di capitale e possibili interrogativi sul rischio di lock-in fossile. La sua marginale diffusione potrebbe quindi riflettere un’interpretazione prudente della Tassonomia, orientata a evitare attività che, pur formalmente eleggibili, presentano profili più elevati di rischio di compliance, difficoltà di misurazione ed esposizione reputazionale.
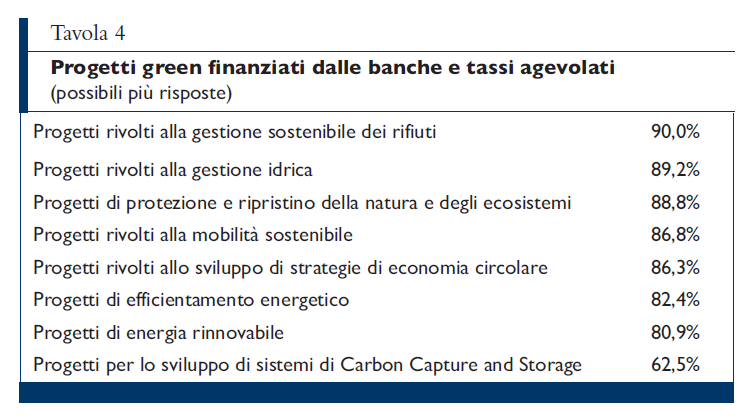
Tassi agevolati. La distribuzione dei tassi agevolati per tipologia di progetto industriale (tavola 4) deve essere letta come indicatore della frequenza con cui le banche utilizzano il pricing come leva di intervento climatico. Nel complesso, il 79,6% del campione dichiara di applicare condizioni agevolate ai finanziamenti green. Le percentuali più elevate si osservano nei progetti di gestione sostenibile dei rifiuti, gestione idrica e protezione e ripristino della natura e degli ecosistemi. È interessante osservare che si tratta di progetti che, alla data della survey, occupano una posizione più bassa nella gerarchia dei finanziamenti (tavola 3). Il tasso agevolato potrebbe quindi assumere una funzione commerciale, volta a favorire la diffusione di queste tipologie di finanziamenti green, oltre che il progressivo allineamento del portafoglio alle pressioni regolamentari. Diversa è la dinamica dei progetti di energia rinnovabile ed efficientamento energetico. Pur presentando un’ampia diffusione di condizioni agevolate, tali iniziative sono ormai caratterizzate da tecnologie mature, modelli di business consolidati e flussi di cassa più prevedibili. La minore frequenza relativa del pricing agevolato può quindi trovare giustificazione nel fatto che esse sono già integrate nell’operatività ordinaria delle banche e richiedono minori incentivi commerciali. Il Carbon Capture and Storage rappresenta invece il caso più problematico. Pur essendo potenzialmente rilevante per la decarbonizzazione dei settori hard-to-abate, registra un ricorso più limitato alla leva del prezzo. L’elevata incertezza tecnologica e regolamentare, insieme al rischio di lock-in fossile, può rendere il tasso agevolato uno strumento insufficiente a compensare la complessità dell’operazione. Nel complesso, l’uso dei tassi agevolati conferma una transizione selettiva e graduale: il rischio fisico si traduce più facilmente in interventi di pricing, mentre il rischio di transizione orienta soprattutto il finanziamento green verso ambiti tecnologicamente maturi. Nei casi di maggiore incertezza strutturale, prevale invece un approccio prudente, che limita il ricorso alla leva del prezzo.
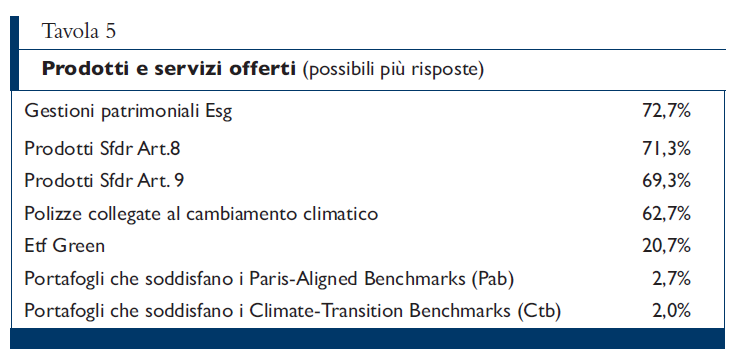
Prodotti green. Il 91,3% delle banche offre almeno un servizio o prodotto green, segnalando come la sostenibilità sia ormai stabilmente incorporata nell’offerta commerciale diversa dal finanziamento diretto. L’offerta Esg riflette l’adattamento delle banche alla crescente domanda di soluzioni sostenibili da parte della clientela retail e istituzionale, oltre che alle pressioni regolamentari e reputazionali sul settore finanziario. L’analisi disaggregata delle tipologie di strumenti offerti (tavola 5) evidenzia tuttavia una marcata eterogeneità nel grado di sofisticazione e vincolatività dei prodotti disponibili. L’offerta appare concentrata su soluzioni regolamentari consolidate, caratterizzate da elevata standardizzazione e costi operativi contenuti, mentre restano marginali gli strumenti che implicano vincoli climatici stringenti o metriche di allineamento più rigorose. Le gestioni patrimoniali Esg (72,7%) e i prodotti classificati ai sensi della Sustainable Finance Disclosure Regulation (Sfdr), in particolare quelli riconducibili agli articoli 8 (71,3%) e 9 (69,3%), rappresentano le categorie più diffuse. Ciò riflette la centralità della Sfdr quale quadro regolamentare di riferimento e la possibilità di integrare criteri Esg in strutture di portafoglio già esistenti, ampliando l’offerta sostenibile senza profonde riconfigurazioni operative. La quota elevata di prodotti articolo 9 richiede però un’interpretazione prudente, poiché l’eterogeneità delle strategie sottostanti e le difficoltà di misurazione dell’impatto ambientale reale limitano la possibilità di associare automaticamente tale classificazione a un effettivo allineamento a traiettorie di decarbonizzazione verificabili. Le polizze collegate al cambiamento climatico (62,7%) segnalano un ampliamento dell’offerta verso strumenti di copertura dei rischi fisici. Al contrario, i portafogli allineati ai Paris-Aligned Benchmarks (2,7%) e ai Climate Transition Benchmarks (2,0%) registrano livelli di adozione decisamente marginali, verosimilmente a causa della necessità di disporre di capacità analitiche avanzate, dati granulari sulle emissioni e traiettorie di riduzione coerenti con obiettivi climatici quantitativi.
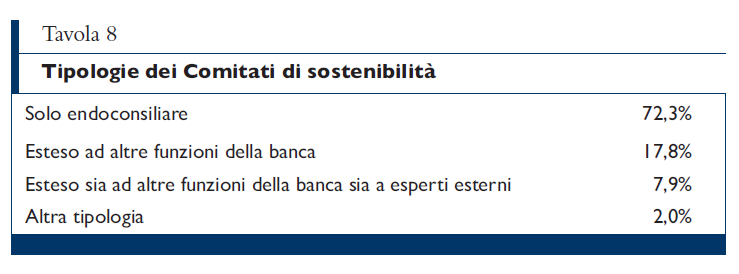
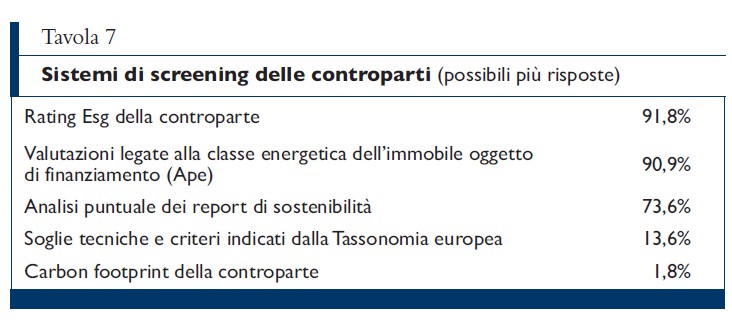
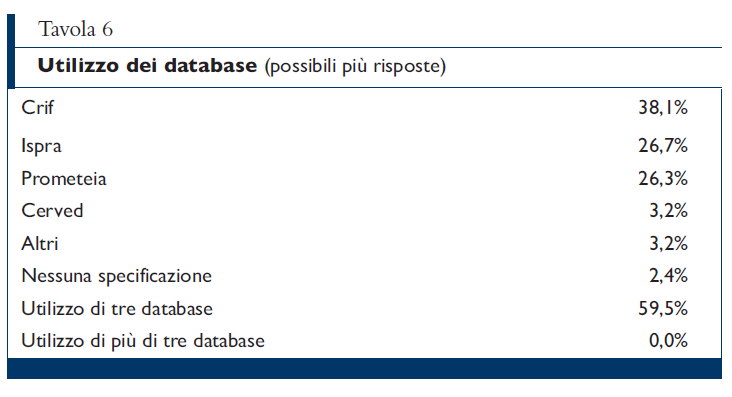
Raccolta dati, screening ambientale e gestione delle emissioni. L’analisi dei risultati relativi a questa sezione evidenzia che solo il 74% delle banche del territorio è dotato di database per l’analisi dei rischi climatici. Si osserva una forte concentrazione su provider nazionali e di mercato (ad esempio, Crif, Prometeia e Ispra), con quasi il 60% degli intermediari che si affida a tre database e nessuna banca che supera tale soglia (tavola 6). Questo assetto suggerisce un approccio orientato a soluzioni standardizzate e facilmente accessibili. Sorprendentemente, il 28% delle banche dichiara di non conoscere gli scenari elaborati dal Network for Greening the Financial System e il loro utilizzo nei processi di stress test climatici. Con riferimento al rimanente 72%, la survey non consente di rilevare una piena integrazione operativa di tali scenari nei processi decisionali, nel Raf o nelle politiche di allocazione del capitale. Non è pertanto da escludere una possibile asimmetria tra conoscenza teorica e utilizzo effettivo, riconducibile a una probabile fase intermedia di maturità. Un quadro analogo emerge dall’analisi delle pratiche di screening ambientale delle controparti. Sebbene il 73,3% delle banche dichiari di effettuare una valutazione ambientale dei clienti, la composizione degli strumenti utilizzati rivela una forte dipendenza da indicatori facilmente disponibili (tavola 7). In particolare, lo screening si fonda in misura preponderante sui rating Esg, sulla classe energetica degli immobili e sull’analisi dei report di sostenibilità. Al contrario, risultano marginali gli strumenti direttamente collegati alla misurazione quantitativa del rischio climatico e all’applicazione della Tassonomia europea, come le soglie tecniche di allineamento e le metriche di carbon footprint delle controparti. Questo pattern indica che lo screening ambientale è prevalentemente orientato alla semplificazione informativa e alla riduzione dei costi operativi, e solo debolmente ancorato a indicatori di rischio climatico propriamente intesi. La limitata integrazione di metriche quantitative sofisticate emerge in modo ancora più evidente dall’analisi degli obiettivi di riduzione delle emissioni finanziate. L’88% delle banche non ha infatti definito target relativi alle emissioni di Scope 3 – Categoria 15, che rappresentano la componente più rilevante dell’impronta climatica bancaria (Emissioni Finanziate). Questo dato costituisce uno degli indicatori più chiari di una transizione incompleta, poiché segnala l’assenza di una visione complessiva e vincolante delle esternalità climatiche associate all’attività creditizia. L’analisi per categoria di prodotto conferma ulteriormente questa interpretazione. Per i prodotti classificati ai sensi del Regolamento Sfdr, così come per le gestioni patrimoniali Esg, le banche si basano prevalentemente su rating Esg e analisi documentali, mentre l’utilizzo sistematico dei criteri tecnici della Tassonomia europea resta limitato. Solo nel caso dei portafogli allineati ai Paris-Aligned Benchmarks e ai Climate Transition Benchmarks, offerti tuttavia da una quota marginale del campione, si osserva un ricorso più strutturato a metriche climatiche stringenti. Ne emerge che gli strumenti più avanzati vengono impiegati quasi esclusivamente quando imposti dalla definizione regolamentare del prodotto, senza una loro estensione volontaria al resto dell’operatività bancaria. In sintesi, i risultati evidenziano che le banche hanno avviato un processo di strutturazione delle informazioni ambientali e dei meccanismi di screening. Permangono però difficoltà nel tradurre tali strumenti in metriche finanziariamente rilevanti, target emissivi verificabili e decisioni strategiche coerenti. Ne emerge un livello intermedio di maturità climatica, in cui il rischio è riconosciuto e monitorato, ma non ancora pienamente integrato nei processi di gestione strategica del rischio e di governance dei prodotti. Governance della sostenibilità Strutture di governance e presidio organizzativo. I risultati della survey evidenziano come le banche del territorio abbiano avviato, seppur con intensità differenziata, un processo di progressiva strutturazione della governance della sostenibilità (tavola 8). In particolare, il 67,3% degli intermediari dichiara di aver già istituito un Comitato di sostenibilità, evidenziando un percorso di graduale allineamento alle aspettative di vigilanza. Si rileva una netta prevalenza di modelli endoconsiliari (72,3%), seguiti da comitati estesi ad altre funzioni aziendali (17,8%). Solo una quota residuale degli intermediari (7,9%) adotta assetti più articolati che includono anche esperti esterni, mentre il restante 2% segnala soluzioni alternative. Nella maggior parte dei casi, la sostenibilità rimane perciò prevalentemente circoscritta al perimetro consiliare e oggetto di limitate competenze specialistiche esterne, nonostante la crescente complessità delle tematiche Esg e dei rischi climatici e ambientali. Parallelamente, l’85,3% delle banche dichiara la presenza di un Sustainability Chief Manager o di una funzione equivalente, a testimonianza di un rafforzamento del presidio operativo. Anche in assenza di comitati formalizzati, molte banche hanno dunque individuato responsabilità organizzative specifiche, coerentemente con un approccio graduale e proporzionale alla dimensione e alla complessità operativa degli intermediari.
Formazione, sistemi di incentivazione, impegni volontari e report. Un elemento di particolare rilievo riguarda l’investimento nel capitale umano. Il 96% delle banche offre programmi di formazione sulla sostenibilità ai dipendenti, evidenziando la crescente consapevolezza del ruolo delle competenze Esg nell’attuazione delle strategie ambientali e climatiche. Il dato appare significativo, considerando che le banche del territorio operano spesso con maggiori vincoli finanziari e organizzativi rispetto ai grandi gruppi bancari. Più articolato risulta il quadro relativo ai sistemi di remunerazione. Il 55,3% delle banche ha introdotto meccanismi di incentivazione collegati agli obiettivi di sostenibilità che includono indicatori quantitativi, mentre l’8% utilizza esclusivamente indicatori qualitativi. Una quota rilevante del campione (36,7%) non ha invece ancora implementato tali strumenti. Ciò indica che, pur essendo riconosciuta l’importanza dell’allineamento tra sostenibilità e incentivi, la piena integrazione nei sistemi retributivi rappresenta ancora una sfida per molti intermediari. Sul piano degli impegni volontari emerge una dinamica significativa: l’elevata adesione all’Un Global Compact (46%) si accompagna all’assenza di partecipazione alla Science Based Targets initiative e a una presenza marginale tra i sottoscrittori dei Principles for Responsible Investment (2%). Questa configurazione suggerisce una preferenza per iniziative ad alta visibilità reputazionale ma meno vincolanti, rispetto a programmi che richiedono target quantitativi e verificabili. Infine, il 64% delle banche redige il report di sostenibilità, riflettendo un graduale adeguamento alla rendicontazione Esg.
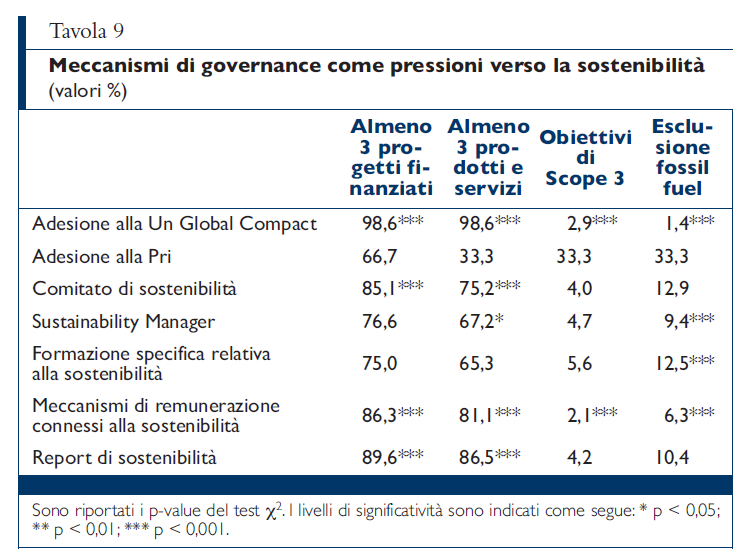
I meccanismi di governance come pressioni verso la sostenibilità. La tavola 9 mostra che i meccanismi di governance della sostenibilità si associano soprattutto a una maggiore ampiezza dell’offerta green, con livelli di significatività particolarmente elevati per alcune variabili. L’adesione alla Un Global Compact, la presenza di comitati di sostenibilità, i meccanismi di remunerazione Esg e la redazione del report di sostenibilità risultano significativamente associati alla presenza di almeno tre progetti finanziati e, in molti casi, anche all’offerta di almeno tre prodotti e servizi sostenibili. Al contrario, il collegamento con strumenti più trasformativi, come la definizione di obiettivi di Scope 3 e l’adozione di policy di esclusione delle controparti legate ai combustibili fossili, appare molto più debole e discontinuo. Pur in presenza di alcune associazioni statisticamente significative, le percentuali restano infatti contenute, indicando che i presidi di governance favoriscono soprattutto l’espansione commerciale dell’offerta Esg, più che una revisione profonda delle esposizioni e delle strategie allocative. Nel complesso, l’evidenza conferma un modello di transizione prudente e incrementale, oltre a far emergere la necessità di un rafforzamento della governance, coerente con il principio di proporzionalità e sostenuto da iniziative di sistema.
La survey si configura come un’integrazione alla prospettiva di vigilanza offrendo un’analisi complementare rispetto al l’approccio delle autorità. In particolare, fornisce evidenze empiriche bottom-up sulle banche del territorio, realtà ancora poco esplorate in modo sistematico. Ciò consente di cogliere con maggiore granularità le prassi operative, il legame con il tessuto economico locale e le modalità concrete di gestione dei rischi climatici, affiancando alla dimensione regolamentare una lettura dell’operatività quotidiana degli intermediari. Lo studio presenta tuttavia alcune limitazioni metodologiche. In primo luogo, il dataset si basa su informazioni autodichiarate raccolte tramite questionario, con possibili bias di segnalazione e fenomeni di desiderabilità sociale, particolarmente rilevanti nelle divulgazioni climatiche. Sebbene il questionario sia stato progettato in coerenza con la terminologia regolamentare, non è possibile escludere una sovrastima del grado di integrazione Esg dichiarato dalle banche. In secondo luogo, la natura cross-section al dei dati non consente inferenze causali. L’analisi individua associazioni tra governance, percezione dei rischi climatici e scelte operative, ma non permette di stabilire la direzione delle relazioni osservate. Rimane quindi aperta la questione se siano le strutture di governance più evolute a favorire l’offerta di prodotti green o viceversa. Un ulteriore limite riguarda l’assenza di dati granulari di portafoglio e di bilancio, che impedisce di osservare direttamente variazioni quantitative nelle esposizioni settoriali o nell’intensità carbonica. L’integrazione dei rischi climatici viene quindi valutata soprattutto tramite indicatori organizzativi e strategici. Nonostante ciò, la coerenza del questionario con i principali quadri regolamentari e il carattere multidimensionale dell’indagine rafforzano la robustezza dei risultati. Le evidenze emerse nei diversi ambiti dell’analisi – governance, gestione dei rischi e allocazione del credito – convergono nel delineare un quadro internamente coerente delle modalità con cui le banche del territorio stanno progressivamente integrando il rischio climatico nelle proprie aree di attività.
Autorità Bancaria Europea (Eba) (2025), Orientamenti sulla gestione dei rischi ambientali, sociali e di governance (rischi Esg), Eba/Gl/2025/01.
Banca Centrale Europea (Bce) (2020), Guida sui rischi climatici e ambientali Aspettative di vigilanza in materia di gestione dei rischi e informativa.
– (2024), Business as Usual: Bank Climate Commitments, Lending, and Engagement, Working Paper Series.
– (2025), Nature at Risk: Implications for the Euro Area Economy and Financial Stability, Occasional Paper.
Banca d’Italia (2015), Le banche locali e di credito cooperativo in prospettiva: vigilanza europea ed evoluzione normativa, intervento di Carmelo Barbagallo, Bolzano.
– (2022), Aspettative di vigilanza sui rischi climatici e ambientali.
– (2025a), Piani d’azione sull’integrazione dei rischi climatici e ambientali nei processi aziendali delle Lsi: principali evidenze e buone prassi.
– (2025b), Do Firms Care about Climate Change Risks? Survey Evidence from Italy.
Basel Committee on Banking Supervision (Bcbs) (2022), Principles for the Effective Management and Supervision of Climate-related Financial Risks.
Bolton P., Després M., Pereira da Silva L., Samama F., Svartzman R. (2020), «Green Swans’: Central Banks in the Age of Climate- Related Risks», in Banque de France Bulletin, 229(8), pp. 1-15.
Bolton P., Kacperczyk M. (2021), «Do Investors Care about Carbon Risk?», in Journal of Financial Economics, 142(2), pp. 517-549.
Direttiva (Ue) 2024/1619 del Parlamento europeo e del Consiglio, del 31 maggio 2024, che modifica la direttiva 2013/36/Ue per quanto riguarda i poteri di vigilanza, le sanzioni, le succursali di paesi terzi e i rischi ambientali, sociali e di governance.
Finance for Biodiversity Foundation and United Nations Environment Programme (Unep) (2024), Finance for Nature Positive: Building a Working Model.
Network for Greening the Financial System (Ngfs) (2019), A Call for Action, Climate Change as a Source of Financial Risk, First comprehensive report.
La presente ricerca è stata finanziata dall’Unione europea – NextGenerationEu, Missione 4, Componente 2, nell’ambito del progetto Grins – Growing Resilient, Inclusive and Sustainable (Grins PE00000018 – Cup D13C22002160001). Gli autori hanno contribuito in egual misura al progetto; i nomi sono riportati in ordine alfabetico.
1 In assenza di una definizione giuridica univoca e codificata di «banche del territorio», utilizziamo tale categoria per indicare intermediari bancari caratterizzati da un forte radicamento e da estesa operatività in territori di riferimento, con un modello di business orientato a una relazione stabile e continuativa con famiglie e piccole e medie imprese della propria area geografica. Un tipico esempio di banche del territorio è rappresentato dalle banche di credito cooperativo. Seguiamo in sostanza l’approccio della Banca d’Italia (2015). 2 In mancanza di una definizione normativa univoca di prodotto o finanziamento verde, in questa sede si adotta un’accezione ampia del termine, comprensiva degli strumenti finanziari destinati a sostenere investimenti in materia di mitigazione e adattamento ai cambiamenti climatici, nonché di tutela dell’ambiente.
Il sito ABI utilizza tecnologie come i cookie per memorizzare e/o accedere alle informazioni del dispositivo e per garantire la migliore esperienza di navigazione nonché la sua sicurezza ed effettuare attività di marketing attraverso terze parti. Cliccando su “Accetta” acconsentirai all’installazione di tutti i cookie diversi da quelli di tipo tecnico e su “Rifiuta” la negherai, senza pregiudicare la tua navigazione sul sito con i soli cookie tecnici. Cliccando su “Visualizza le preferenze” potrai gestire i tuoi consensi. Per avere maggiori informazioni consulta la sezione Cookie della nostra Privacy Policy.