
L’incertezza internazionale e il contesto geopolitico ancora fortemente instabile continuano a influenzare il tasso di deterioramento delle imprese. Nel triennio previsionale è atteso un aumento in tutte le aree geografiche e in tutti i settori economici, ma più sostenuto nelle costruzioni, mentre industria e servizi mostrano una maggiore tenuta.
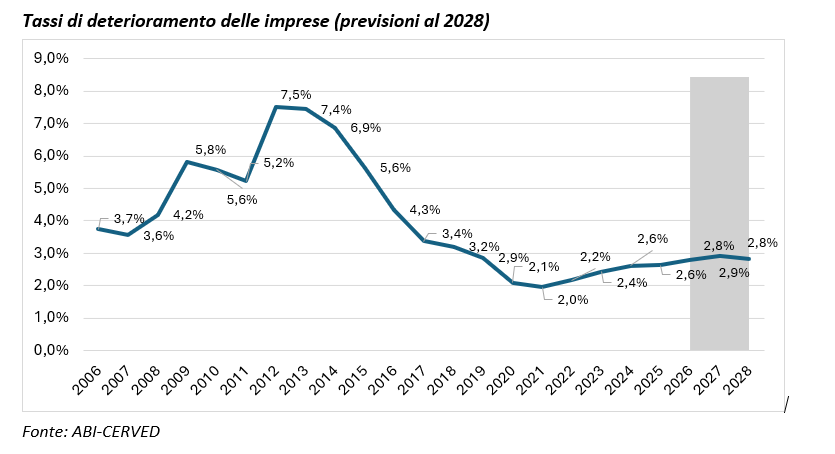
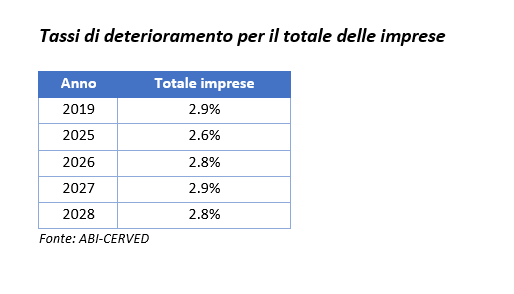
L’incertezza internazionale e il contesto geopolitico ancora fortemente instabile inducono ABI e Cerved a stimare che nel 2026 il tasso di deterioramento del credito alle imprese si assesterà al 2,8% (dal 2,6% del 2025). Nel 2027 una crescita economica modesta, il perdurare dell’incertezza e una dinamica dei tassi di interesse in lieve aumento dovrebbero spingere questo indicatore al 2,9%, mentre al termine dell’orizzonte previsionale, nel 2028, è previsto in lieve flessione al 2,8%: due decimi di punto percentuale al di sopra del 2025.
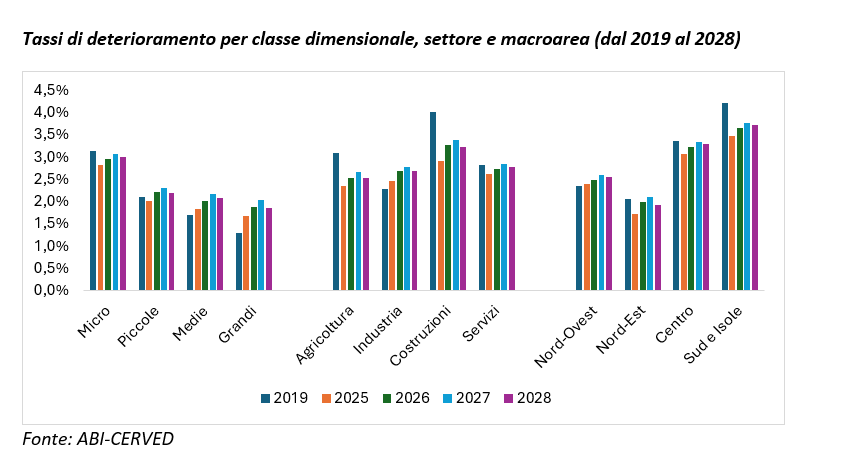
Sono alcuni dei principali risultati dell’Outlook ABI-Cerved per il triennio 2026-2028, appena presentato, che fornisce stime sui flussi di deterioramento del credito alle imprese, con dettagli per classe dimensionale, settore e area geografica. Tra il 2025 e il 2028 gli aumenti più consistenti sono attesi per le imprese di medie dimensioni (dall’1,8% al 2,1%) e per il settore delle costruzioni (dal 2,9% al 3,2%). A livello territoriale, gli incrementi risultano invece omogenei, pari a 0,2 punti percentuali in tutte le macroaree. In termini di livelli, nel 2028 il tasso di deterioramento più elevato si conferma nelle microimprese (3,0%), nel Sud e Isole (3,7%) e nel settore delle costruzioni (3,2%).
La congiuntura internazionale continua a essere caratterizzata da una forte incertezza, legata principalmente alle tensioni in Medio Oriente e alla delicata gestione dello Stretto di Hormuz, e al protrarsi del conflitto in Ucraina. L’aumento significativo delle quotazioni del petrolio sui mercati internazionali ha avuto ripercussioni sui carburanti, in primo luogo, e più in generale su alcune componenti delle tariffe dei beni di consumo. In tale contesto, eventuali pressioni sui prezzi potrebbero condizionare ulteriormente l’evoluzione della politica monetaria della BCE, anche alla luce dell’andamento dell’inflazione nell’area euro.
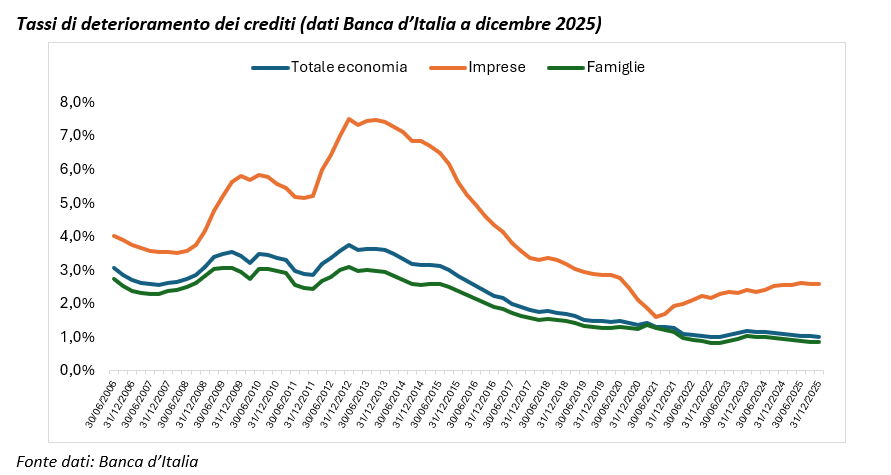
Il clima di instabilità in cui operano le imprese è testimoniato anche dal protrarsi dell’aumento del tasso di deterioramento del credito delle società non finanziarie riportato da Banca d’Italia: dal valore minimo osservato nel 2021 (1,95%) si è registrata una continua seppur moderata crescita, fino a toccare il 2,63% nel 2025. Le famiglie consumatrici, invece, favorite da tassi di interesse contenuti e da un aumento dell’occupazione, hanno evidenziato una dinamica in lieve calo, con il valore del 2025 pari allo 0,86% a fronte dello 0,95% del 2024.
“Le nostre stime sull’evoluzione dei crediti deteriorati confermano che le imprese italiane operano in uno scenario incerto e instabile – commenta Luca Peyrano, CEO di Cerved -. Tuttavia, nonostante un lieve peggioramento atteso, le stime al 2028 dimostrano come siano lontani i picchi raggiunti nel 2012, a riprova di una migliore redditività e posizione patrimoniale delle nostre aziende”.
“I dati evidenziano segnali di maggiore pressione sulla qualità del credito in un contesto caratterizzato da elevata incertezza economica, geopolitica e regolamentare. In questo scenario, sarà fondamentale preservare la solidità del settore bancario e le condizioni necessarie affinché le banche possano continuare a sostenere famiglie, imprese ed economia reale.”, commenta il Direttore Generale dell’ABI, Marco Elio Rottigni”.
I crediti deteriorati delle imprese italiane nel 2026: dinamiche settoriali e territoriali
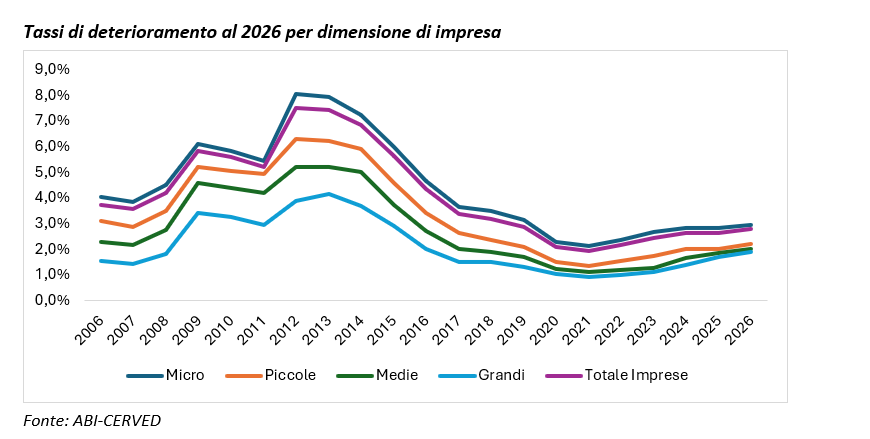
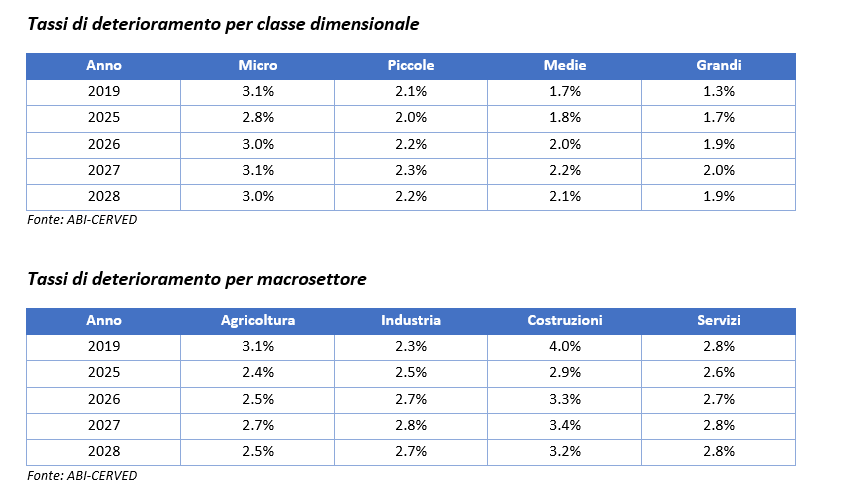
Le stime di ABI-Cerved indicano un aumento dei tassi di deterioramento nel 2026 in tutte le classi dimensionali di impresa, con incrementi compresi tra 0,1 e 0,2 punti percentuali: le microimprese passano dal 2,8% del 2025 al 3,0% del 2026, le grandi dall’1,7% all’1,9%, le piccole e medie, rispettivamente, dal 2,0% al 2,2% e dall’1,8% al 2,0%.
Il flusso dei nuovi crediti in default interessa tutti i comparti considerati: le costruzioni registrano l’incremento più consistente, dal 2,9% del 2025 al 3,3%, l’industria aumenta dal 2,5% al 2,7% (unico settore che supera il livello del periodo pre-Covid, 2,3%, a causa della significativa contrazione della produzione), i servizi dal 2,6% al 2,7%. Più nel dettaglio, nell’industria sono le piccole imprese a segnare gli incrementi più elevati (dall’1,8% del 2025 al 2,3%), mentre nelle microimprese sono più contenuti (dal 3,0% al 3,2%). Nelle costruzioni si osserva un aumento diffuso e superiore rispetto a tutti gli altri settori, ma con intensità differenti: modesto nelle microimprese (0,1 punti percentuali tra il 2025 e il 2026, le uniche a restare al di sotto del livello pre-Covid, 3,0% contro 4,1%), significativo nelle medie e piccole (rispettivamente, 2,1 e 1,3 punti percentuali).
Nei servizi la dinamica è polarizzata: cresce la rischiosità per le microimprese (+0,2 punti percentuali), mentre si riduce per le altre classi dimensionali (-0,3 punti percentuali circa). L’agricoltura mostra incrementi generalizzati: moderati per le micro e le piccole imprese (rispettivamente di 0,2 e 0,1 punti percentuali), più evidenti per le medie e le grandi (+0,4 e +0,5 punti percentuali), che mostrano un livello di rischiosità inferiore di 0,2 punti percentuali rispetto al 2019, mentre nelle altre si scende a -0,6 punti percentuali.
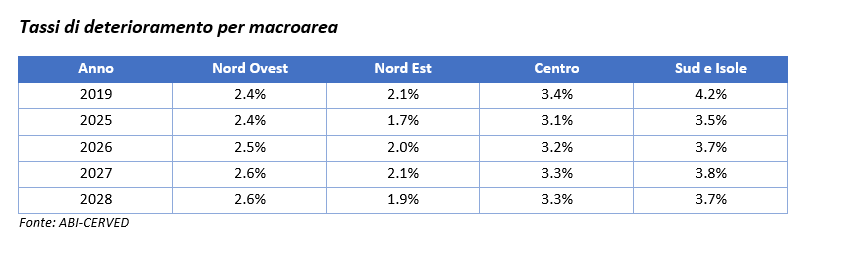
Rispetto all’andamento geografico, le stime per il 2026 indicano in aumento i tassi di deterioramento in tutto il Paese, con il divario fra le aree più rischiose e quelle meno rischiose che si riduce leggermente. Gli incrementi maggiori si registrano al Nord-Est, dove la rischiosità aumenta di 0,3 punti percentuali; seguono Sud e Isole (+0,2 punti) e Nord-Ovest e Centro (+0,1 punti). Il Mezzogiorno si conferma l’area con il tasso di deterioramento più elevato, con un tasso del 3,7% e un divario di 1,7 punti percentuali rispetto al Nord-Est, che presenta il tasso più basso (2,0%). Nord-Ovest e Centro si attestano rispettivamente a 2,5% e 3,2%.
Le previsioni 2027-2028
Le previsioni dei flussi di nuovi crediti deteriorati nel biennio 2027-2028 riflettono un quadro caratterizzato da una crescita economica modesta, da un elevato grado di incertezza e da una politica monetaria tornata a essere moderatamente restrittiva, benché l’occupazione si mantenga su livelli elevati, sostenendo i consumi delle famiglie. In questo scenario, il quadro macroeconomico è da interpretare con particolare cautela, perché la ripresa sarà condizionata dagli sviluppi dei conflitti in corso. Il PIL italiano, nel 2026, dovrebbe aumentare dello 0,5%, poi dello 0,6% nel 2027 e dello 0,7% nel 2028. La dinamica inflattiva dovrebbe rientrare nei parametri attesi dalla BCE a partire dal 2027, dopo l’aumento osservato nel 2026, attestandosi su un tasso di crescita del 2,1% nel 2027 e del 2,0% nel 2028.
Questo scenario si traduce in una previsione dei nuovi crediti in default in lieve rialzo nel 2026, seguita da un ulteriore aumento nel 2027 e da un parziale rientro nel 2028. In particolare, il tasso di deterioramento del credito alle imprese è previsto al 2,8% nel 2026, al 2,9% nel 2027 e nuovamente al 2,8% nel 2028, valori in linea con quelli del periodo pre-Covid e decisamente inferiori rispetto ai picchi toccati durante la crisi dei debiti sovrani.
Nel 2027 la rischiosità è attesa in aumento in tutte le classi dimensionali d’impresa, con incrementi generalmente contenuti: +0,1 punti percentuali per micro, piccole e grandi imprese e +0,2 punti per le medie. Nel 2028 si osserva invece un lieve miglioramento generalizzato, con una riduzione di 0,1 punti percentuali in tutte le classi.
Quanto ai settori, nel 2027 tutti registreranno un incremento di nuovi crediti deteriorati: l’agricoltura registrerà +0,2 punti percentuali, mentre l’industria, le costruzioni e i servizi registreranno +0,1 punti. Nel 2028 il miglioramento sarà più accentuato per agricoltura e costruzioni (-0,2 punti percentuali), l’industria scenderà di 0,1 punti e i servizi resteranno stabili. Agricoltura e costruzioni si mantengono significativamente al di sotto del livello pre-Covid, i servizi sono in linea, mentre l’industria mostra una rischiosità superiore (2,7% nel 2028, 2,3% nel 2019).
A livello territoriale, nel 2027 è previsto un lieve incremento del tasso di deterioramento in tutte le macroaree: nel Nord-Ovest (dal 2,5% al 2,6%), nel Nord-Est (dal 2,0% al 2,1%), nel Centro (dal 3,2% al 3,3%) e nel Sud e Isole (dal 3,7% al 3,8%), che continuerà a essere l’area con il tasso di deterioramento più elevato. Al termine del periodo di previsione, il Mezzogiorno presenterà valori inferiori al 2019 (3,7% contro 4,2%), mentre solo il Nord-Ovest registrerà valori leggermente superiori (2,6% contro 2,4%).
CONTATTI PER LA STAMPA
ABI – Relazioni con i Media
Tel. +39 066767596
Cerved – Ufficio Stampa
Cerved – [email protected]
Stefania Vicentini – Ufficio stampa Cerved
Tel. +39 3355613180


